

Wichtige Leitfäden und Rechner für US Dividenden und Quellensteuer:
Die kurze Antwort: Wurden dir auf US Dividenden 30% statt 15% abgezogen, holst du die Differenz auf zwei Wegen zurück. Im laufenden Jahr korrigiert oft der Broker selbst, sobald dein W-8BEN vorliegt. Danach bleibt nur die IRS: Formular 1040 NR mit Schedule NEC im vereinfachten Verfahren, dazu beim ersten Mal ein W-7 für die ITIN. Rechne mit bis zu 6 Monaten Bearbeitung.
Du schaust in deine Dividendenabrechnung und stutzt. Von 100 Dollar Dividende sind nur 70 angekommen. Die USA haben 30% einbehalten, nicht die 15%, von denen überall die Rede ist.
Das passiert öfter, als man denkt. Das W-8BEN war abgelaufen, der Broker hat es nicht rechtzeitig verarbeitet, oder du hast beim Depotwechsel schlicht nicht daran gedacht. Und das Ärgerliche daran: Die zusätzlichen 15% bekommst du in Deutschland nicht angerechnet. Das Finanzamt rechnet höchstens 15% US Quellensteuer an. Der Rest ist weg, wenn du nichts tust.
Ohne Übertreibung: Der Weg über die IRS ist kein Spaziergang. Er ist aber auch kein Hexenwerk. Die US Steuerbehörde hat für genau unseren Fall ein vereinfachtes Verfahren, und sie nennt in ihren eigenen Anleitungen sogar ein Beispiel, das exakt passt: Dividenden, 30% einbehalten, 15% wären richtig gewesen. In diesem Artikel gehe ich beide Wege mit dir durch, zeige dir das echte Formular ausgefüllt und rechne ehrlich vor, ab wann sich der Aufwand lohnt.
Das Wichtigste in 60 Sekunden
- Warum zurückholen: Das Finanzamt rechnet nur 15% US Quellensteuer an. Die zusätzlichen 15% gibt dir nur die USA zurück.
- Weg 1, der Broker: Kostenlos und schnell, klappt aber meist nur im selben Kalenderjahr, bevor die Jahresmeldung an die IRS geht.
- Weg 2, die IRS: Formular 1040 NR mit Schedule NEC im vereinfachten Verfahren. Beim ersten Mal zusätzlich W-7 für die ITIN.
- Wichtigster Beleg: Das Formular 1042 S deines Brokers. Ohne diese Bescheinigung wird es sehr zäh.
- Lohnt sich: Meine Faustregel ab etwa 300 € zu viel gezahlter Steuer. Das entspricht rund 2.000 € US Dividenden im Jahr.
- Frist: Für Dividenden aus 2025 bist du bis 15.04.29 auf der sicheren Seite.

Warum du die zusätzlichen 15% nur von der USA zurückbekommst
Die zusätzlichen 15% kann dir nur die IRS erstatten, das deutsche Finanzamt nicht. Der Grund steht im Einkommensteuergesetz: Angerechnet wird nur die ausländische Steuer, die nach dem Doppelbesteuerungsabkommen zulässig ist.
Das Abkommen zwischen Deutschland und den USA begrenzt die US Steuer auf Dividenden für Privatanleger auf 15%. Alles darüber ist aus deutscher Sicht eine Steuer, die du dir im Ausland zurückholen könntest. Und genau deshalb rechnet das Finanzamt sie nicht an. So steht es in § 32d Abs. 5 EStG: Die ausländische Steuer wird nur angerechnet, soweit sie um einen entstandenen Ermäßigungsanspruch gekürzt ist.
Das ist so, als würdest du im Restaurant zweimal bezahlen und dann beim Finanzamt die zweite Rechnung einreichen. Das Finanzamt sagt: Freundlich, aber geh bitte zum Restaurant zurück.
Was das in Euro bedeutet, zeigt diese Rechnung für 1.000 € US Dividende, ohne Kirchensteuer und ohne Freibetrag.
| Posten | mit W-8BEN | ohne W-8BEN |
|---|---|---|
| US Quellensteuer | 150,00 € | 300,00 € |
| Deutsche Steuer nach Anrechnung | 105,50 € | 105,50 € |
| Netto für dich | 744,50 € | 594,50 € |
| Zu viel gezahlt | 150,00 € |
Pro 1.000 € Dividende verlierst du also 150 €. Bei einem kleinen Depot ist das ärgerlich, aber verkraftbar. Bei einem Dividendendepot mit Realty Income, Coca Cola und Johnson & Johnson kommen schnell ein paar hundert Euro im Jahr zusammen.
Mit dem Dividenden Netto Rechner kannst du deine eigenen Zahlen durchspielen. Stell einmal 15% und einmal 30% Quellensteuer ein, dann siehst du den Unterschied schwarz auf weiß.
Die drei typischen Fälle, in denen du zu viel gezahlt hast
In fast allen Fällen steckt eine von drei Ursachen dahinter: Das W-8BEN fehlt, es ist abgelaufen, oder der Broker hat einen Sonderfall falsch behandelt. Welcher Fall es ist, entscheidet über den richtigen Weg zurück.
Fall 1: Das W-8BEN hat nie vorgelegen
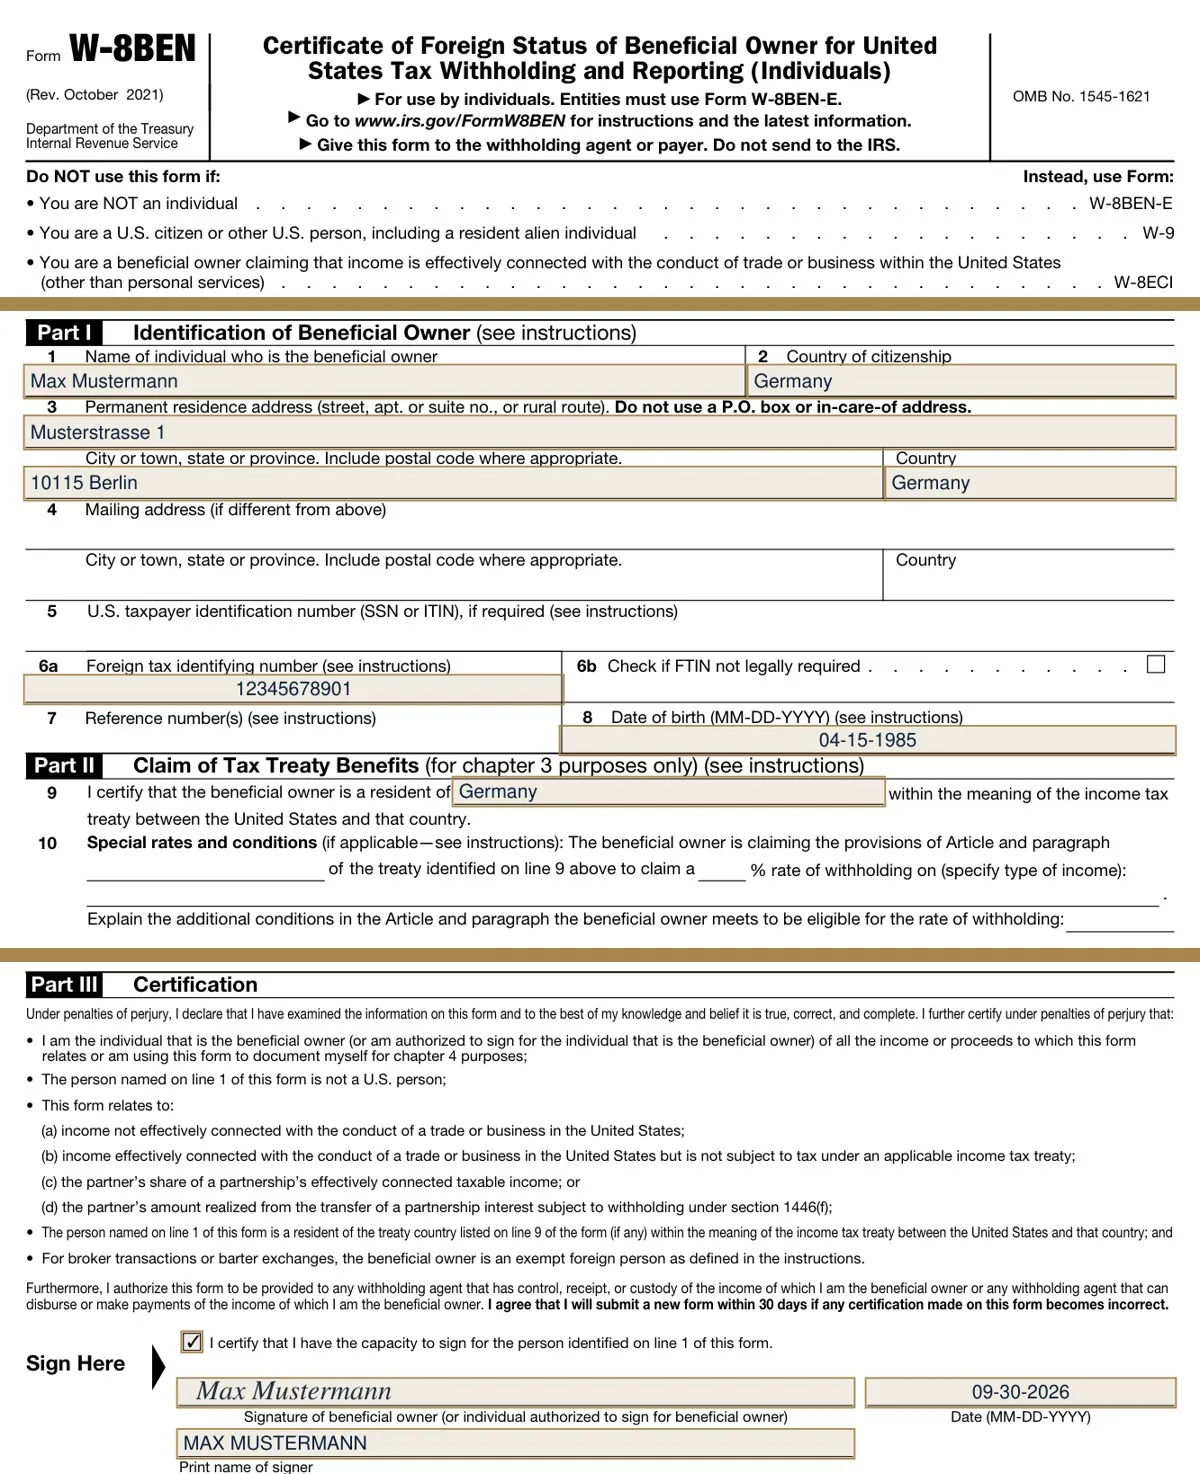
Das ist der Klassiker bei neuen Depots und bei manchen Neobrokern. Du hast US Aktien gekauft, aber das Formular nie bestätigt. Dann behält der Broker vom ersten Tag an 30% ein. Wie du das W-8BEN in fünf Minuten ausfüllst, zeige ich dir in der W-8BEN Ausfüllhilfe auf Deutsch.
Fall 2: Das W-8BEN ist abgelaufen
Das W-8BEN gilt bis zum Ende des dritten Kalenderjahres nach der Unterschrift. Unterschrieben im Jahr 2023, gültig bis 31.12.26. Viele Broker erinnern dich rechtzeitig, manche nicht. Liegt die Erneuerung ein paar Wochen zu spät vor, fallen die Dividenden in dieser Lücke mit 30% an.
Fall 3: Der Sonderfall wurde falsch behandelt
Hier wird es technisch. REITs wie Realty Income zahlen einen Teil als sogenannte Capital Gain Distribution aus, und darauf gilt eine andere Regel als auf normale Dividenden. Auch Umschichtungen, Kapitalrückzahlungen und Aktien aus Firmenabspaltungen landen manchmal im falschen Topf. Was bei REITs gilt, habe ich im Abschnitt zu den Sonderfällen der großen Quellensteuer Anleitung aufgeschrieben.
Kurz prüfen, bevor du loslegst
- Abrechnung ansehen: Steht bei der Quellensteuer 30% oder ein Betrag, der 30% der Bruttodividende entspricht?
- Datum prüfen: Betrifft es alle Dividenden oder nur einen Zeitraum? Ein Zeitraum spricht für ein abgelaufenes Formular.
- Wertpapier prüfen: Ist es eine Sonderausschüttung? Dann kann auch ein anderer Satz korrekt sein. Für reguläre REIT Dividenden gelten dagegen ebenfalls 15%.
- W-8BEN Status: Im Depot unter Einstellungen oder Steuern sehen, ob das Formular aktuell gültig hinterlegt ist.
Weg 1: Die Korrektur über den Broker
Der Broker ist immer der erste Ansprechpartner, weil er Fehler meist kostenlos korrigieren kann, solange das Kalenderjahr noch läuft. Die US Regeln erlauben dem auszahlenden Institut in der Regel eine Korrektur, bis es die Jahresmeldung an die IRS abgegeben hat. Das passiert bis 15.03. des Folgejahres.
Was heißt das praktisch? Fällt dir der Fehler im Oktober auf, hast du gute Chancen. Fällt er dir im Mai des nächsten Jahres auf, wird dir der Broker in aller Regel sagen, dass er nichts mehr tun kann. Dann bleibt Weg 2.
So gehst du vor:
- W-8BEN sofort erneuern. Das stoppt den Schaden ab der nächsten Dividende. Ohne gültiges Formular macht jede weitere Anfrage wenig Sinn.
- Broker schriftlich anschreiben. Nenne die betroffenen Wertpapiere, die Zahltage und die Beträge. Bitte ausdrücklich um eine Korrektur auf den Abkommenssatz von 15%.
- Eingangsbestätigung aufheben. Falls der Broker ablehnt, hast du einen Beleg für den Zeitpunkt deiner Anfrage.
- Nächste Abrechnung prüfen. Nach einer Korrektur taucht meist eine Gutschrift mit dem Hinweis Steuerkorrektur oder Erstattung Quellensteuer auf.
Vorlage für die Nachricht an deinen Broker
Du kannst diesen Text einfach kopieren und anpassen. Kurz, sachlich, mit allen Angaben, die der Kundenservice braucht.
Guten Tag, auf folgende US Dividenden wurde in meinem Depot [Depotnummer] eine US Quellensteuer von 30% einbehalten: [Wertpapier, ISIN, Zahltag, Bruttobetrag]. Ich bin in Deutschland steuerlich ansässig, mein W-8BEN liegt seit [Datum] gültig vor. Nach dem Doppelbesteuerungsabkommen zwischen Deutschland und den USA beträgt der Satz 15%. Bitte korrigieren Sie die Quellensteuer auf 15% und erstatten Sie mir die Differenz. Sollte eine Korrektur nicht mehr möglich sein, bitte ich um eine kurze Bestätigung und um das Formular 1042 S für das betreffende Jahr. Vielen Dank.
Der letzte Satz ist wichtig. Wenn der Broker ablehnt, brauchst du für Weg 2 genau diese Bescheinigung. So hast du beides in einer Anfrage erledigt.
Aus meiner Sicht: Bei vielen deutschen Banken und Neobrokern ist eine rückwirkende Korrektur nicht vorgesehen, auch nicht im laufenden Jahr. Das ist keine böse Absicht, sondern oft eine Frage der Abwicklung über Zwischenverwahrer. Fragen kostet trotzdem nichts.
So handhaben ING, Trade Republic, Scalable, comdirect und Consorsbank die US Quellensteuer
In der Praxis hängt dein persönlicher Aufwand bei der Quellensteuer maßgeblich davon ab, bei welchem Broker du dein Depot führst. Die fünf beliebtesten Broker in Deutschland handhaben die Hinterlegung des Formulars W-8BEN und nachträgliche Korrekturen höchst unterschiedlich:
1. ING Deutschland: Automatische Entlastung und verlässlicher Support
Die ING Deutschland zählt zu den unkompliziertesten Adressen für US Dividendenaktien. Bei der Eröffnung eines Direkt Depots wird der steuerliche Status für natürliche Personen mit Wohnsitz in Deutschland automatisch digital erfasst und das Formular W-8BEN im Hintergrund bei den US Lagerstellen hinterlegt. Reguläre US Dividenden von Apple, Microsoft oder Johnson & Johnson werden direkt mit den reduzierten 15 Prozent US Quellensteuer abgerechnet und voll auf die deutsche Abgeltungsteuer angerechnet.
Sollte es in Ausnahmefällen dennoch zu einem vollen 30 Prozent Abzug gekommen sein (beispielsweise bei verzögerter Datenübertragung nach einem Depotübertrag), ist die ING innerhalb des laufenden Kalenderjahres meist sehr kulant: Über eine Nachricht im Banking Postfach kann der Kundenservice eine Ertragsabrechnungskorrektur veranlassen. Nach Ablauf des Steuerjahres stellt die ING auf gesonderte Anforderung das US Steuerformular 1042 S aus, das du für den Antrag bei der IRS benötigst.
2. Trade Republic: Schnelle App Abwicklung und Grenzen bei Spezialfällen
Der Berliner Neobroker Trade Republic wickelt Wertpapiergeschäfte über seine Partnerbanken und die Verwahrstelle HSBC Transaction Services ab. Für deutsche Steueransässige hinterlegt Trade Republic den W-8BEN Status automatisch bei Kontoeröffnung. Bei gängigen US Standardaktien zieht Trade Republic zuverlässig nur 15 Prozent US Quellensteuer ab, die sofort mit deinem Sparerpauschbetrag oder der anfallenden Abgeltungsteuer verrechnet werden.
Die Grenze von Trade Republic liegt im Kundenservice bei Sonderfällen: Da der Support primär automatisiert arbeitet, bietet Trade Republic keine manuellen Ertragssteuerreklamationen für Einzelfälle an. Wenn bei komplexeren Wertpapieren wie US Partnerships, Royalty Trusts oder manchen ADRs der volle Satz abgezogen wurde, verweist der Support auf die Jahressteuerbescheinigung. Eine individuelle Ausstellung des Formulars 1042 S für die US Steuerbehörde IRS wird von Trade Republic für Privatanleger in der Regel nicht angeboten.
3. Scalable Capital: Abwicklung über die Baader Bank
Bei Scalable Capital liegt die konto und depotführende Stelle bei der Baader Bank in Unterschleißheim. Auch die Baader Bank fungiert als Qualified Intermediary (QI) und hinterlegt den W-8BEN Status bei Depoteröffnung automatisch für Kunden mit Wohnsitz in Deutschland oder Österreich. Dividenden US amerikanischer Unternehmen werden standardmäßig mit 15 Prozent Quellensteuer abgerechnet.
Kommt es bei Scalable Capital zu Abrechnungsunstimmigkeiten, musst du dich an den Support von Scalable wenden, der die Anfrage an die Baader Bank weiterleitet. Eine rückwirkende Korrektur im laufenden Kalenderjahr ist technisch möglich, erfordert aber Geduld. In der jährlichen Steuerbescheinigung der Baader Bank werden einbehaltene sowie anrechenbare ausländische Quellensteuern übersichtlich ausgewiesen.
4. comdirect: Etablierter Wertpapierservice für Reklamationen
Die comdirect (eine Marke der Commerzbank) gilt unter erfahrenen Dividendeninvestoren als einer der zuverlässigsten Broker für ausländische Dividenden. Das W-8BEN Formular wird vollautomatisch hinterlegt und gilt für alle regulären US Aktien.
Der große Vorteil der comdirect ist der spezialisierte Wertpapier und Steuerservice: Wurde bei einer Ausschüttung irrtümlich der volle 30 Prozent Satz einbehalten, kann der Kundenservice eine Ertragssteuerreklamation bei der Lagerstelle anstoßen, sofern die Reklamation noch im selben Kalenderjahr erfolgt. Die Differenz wird dir direkt auf dem Verrechnungskonto gutgeschrieben. Auch die Ausstellung von US Steuerdokumenten für die IRS ist bei der comdirect gegen entsprechende Gebühren möglich.
5. Consorsbank: Qualified Intermediary mit transparenter Abrechnung
Die Consorsbank (BNP Paribas) besitzt seit Jahrzehnten den Status als Qualified Intermediary gegenüber der US Steuerbehörde. Das W-8BEN Formular wird bei der Kontoeröffnung digital unterzeichnet und alle drei Jahre automatisch im Hintergrund erneuert, solange sich deine steuerliche Ansässigkeit in Deutschland nicht ändert.
Auf deinen Dividendengutschriften schlüsselt die Consorsbank den Bruttobetrag, die einbehaltene US Quellensteuer von 15 Prozent sowie die angerechnete Steuer detailliert auf. Sollte eine Korrektur erforderlich sein, bietet die Consorsbank über das Online Formularcenter einen geregelten Prozess für Steuerkorrekturen im laufenden Veranlagungsjahr an.
| Broker | W-8BEN Hinterlegung | US Standardabzug | Unterjährige Korrektur |
|---|---|---|---|
| ING Deutschland | Automatisch digital | 15 Prozent | Ja (über Kundenservice) |
| Trade Republic | Automatisch digital | 15 Prozent | Nein (standardisiert) |
| Scalable Capital | Automatisch via Baader | 15 Prozent | Bedingt (über Baader Bank) |
| comdirect | Automatisch digital | 15 Prozent | Ja (Wertpapierservice) |
| Consorsbank | Automatisch digital | 15 Prozent | Ja (Formularcenter) |
Weg 2: Der Antrag bei der IRS im vereinfachten Verfahren
Kann der Broker nicht mehr korrigieren, holst du dir das Geld direkt bei der IRS. Dafür gibt es das Simplified Procedure for Claiming Certain Refunds, ein vereinfachtes Verfahren für Menschen ohne Wohnsitz in den USA, die nur eine Erstattung einbehaltener Steuer wollen.
Das Verfahren passt, wenn alle fünf Punkte auf dich zutreffen:
- Du warst im betreffenden Jahr keine US Person im steuerlichen Sinn, also weder Staatsbürger noch mit Green Card noch lange in den USA.
- Du hattest kein Geschäft und keine Arbeit in den USA.
- Du hattest keine Einkünfte, die mit einem solchen Geschäft zusammenhängen.
- Deine US Steuer wurde komplett durch den Einbehalt an der Quelle abgedeckt.
- Du gibst die Erklärung nur ab, um eine Erstattung zu bekommen.
Für einen normalen Privatanleger aus Deutschland mit US Aktien im Depot trifft das praktisch immer zu. Das Schöne am vereinfachten Verfahren: Du füllst nur einen Bruchteil der Felder aus. Auf der ersten Seite der 1040 NR stehen nur Name, Steuernummer und Adresse. Alles andere bleibt leer.
Das IRS Beispiel, das genau unseren Fall beschreibt
In den offiziellen Instructions for Form 1040 NR steht ein Beispiel mit einer Person namens Alex. Alex bekommt US Dividenden, die auf dem Formular 1042 S gemeldet werden. Der Broker hat 30% einbehalten statt der 15%, die nach dem Abkommen richtig wären. Die IRS schreibt ausdrücklich: Alex darf das vereinfachte Verfahren nutzen.
Das ist wichtig für dein Selbstvertrauen. Du bist kein Sonderfall und musst dich nicht durch 40 Seiten Anleitung kämpfen. Die IRS hat genau deinen Fall vorgesehen.
Diese Unterlagen brauchst du
| Unterlage | Wofür |
|---|---|
| Formular 1040 NR | Die eigentliche Steuererklärung |
| Schedule NEC | Deine Dividenden und die korrekte Steuer von 15% |
| Formular 1042 S | Beleg des Brokers über den Einbehalt, vorne anheften |
| Formular W-7 | Antrag auf ITIN, nur beim ersten Mal |
| Ausweisnachweis | Reisepass im Original, beglaubigt oder über einen Acceptance Agent |
Das echte Formular 1040 NR ausgefüllt, Schritt für Schritt
In unserem Beispiel hat Max Mustermann aus Berlin im Jahr 2025 2.000 $ US Dividenden bekommen. Der Broker hat 30% einbehalten, also 600 $. Richtig wären 15% gewesen, also 300 $. Die Erstattung beträgt 300 $, beim Kurs von 1,1355 rund 264 €.
Du brauchst zwei Blätter: Schedule NEC für die Rechnung und die 1040 NR für die Erklärung selbst. Fang mit der Schedule NEC an, denn deren Ergebnis trägst du in die 1040 NR ein.
Schritt 1: Schedule NEC, die Rechnung
In der Schedule NEC trägst du deine Dividenden in die Spalte mit dem Abkommenssatz ein. Für Privatanleger aus Deutschland ist das Spalte b mit 15%.
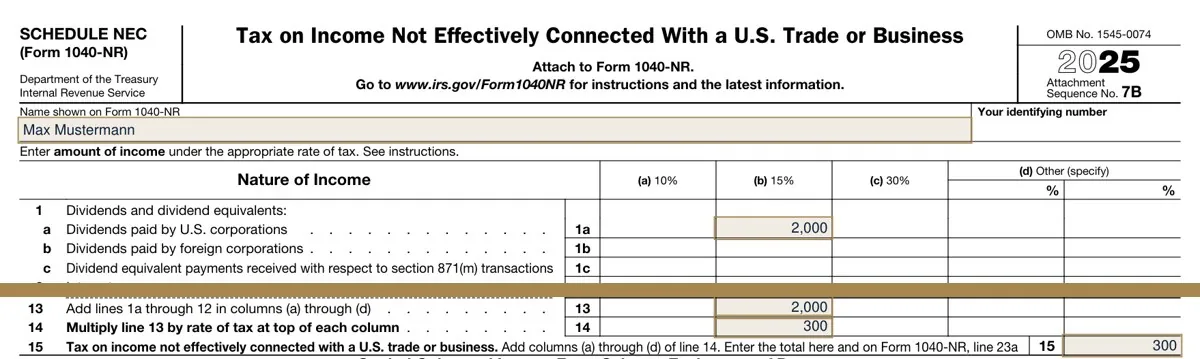
- Name oben wie in der 1040 NR. Das Feld für die Steuernummer bleibt beim ersten Antrag leer.
- Zeile 1a, Dividends paid by U.S. corporations: 2,000 in Spalte b. Die Amerikaner schreiben das Tausendertrennzeichen als Komma.
- Zeile 13: Summe der Zeilen 1a bis 12, hier wieder 2,000 in Spalte b.
- Zeile 14: Zeile 13 mal 15%, also 300.
- Zeile 15: Summe aller Spalten der Zeile 14, also 300. Dieser Betrag geht in die 1040 NR.
Eine Regel ist wichtig: Du musst alle Dividenden dieser Art aus dem Jahr eintragen, nicht nur die, bei denen zu viel einbehalten wurde. Die IRS Anleitung zeigt das an einem zweiten Beispiel mit vier Dividendenzahlungen. Zinsen, auf die keine Steuer einbehalten wurde, musst du dagegen nicht angeben.
Schritt 2: Die 1040 NR, Seite 1 und 2
Auf Seite 1 stehen Name, Steuernummer und Adresse. Beim Erstantrag lässt du die Nummer leer oder schreibst APPLIED FOR, denn sie kommt erst mit der ITIN. Auf Seite 2 trägst du sieben Beträge ein. Mehr ist es nicht.
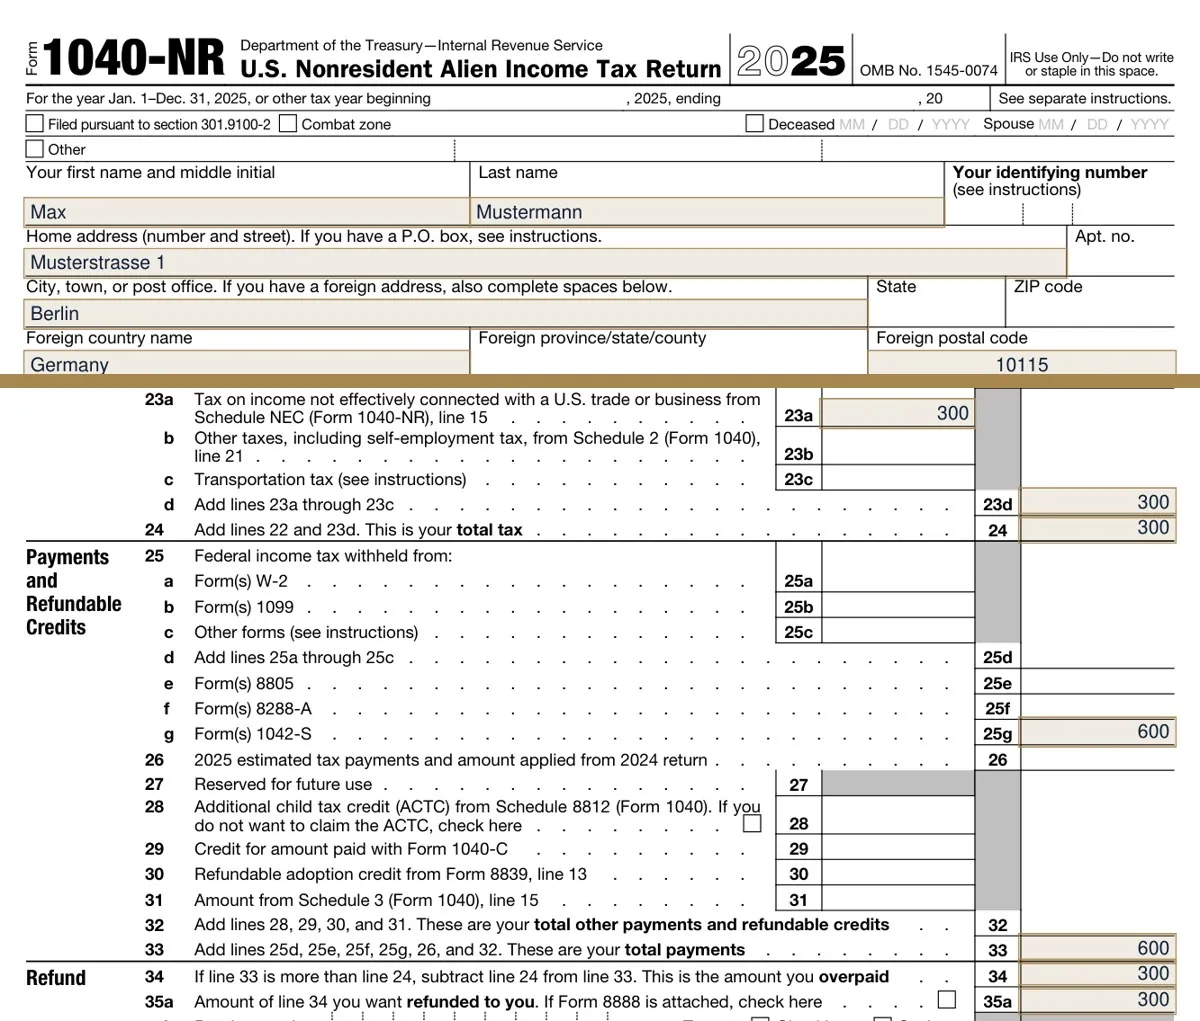
| Zeile | Bedeutung | Beispiel |
|---|---|---|
| 23a | Steuer laut Schedule NEC, Zeile 15 | 300 |
| 23d | Summe der Zeilen 23a bis 23c | 300 |
| 24 | Deine gesamte Steuer | 300 |
| 25g | Einbehalten laut 1042 S, Box 10 | 600 |
| 33 | Summe aller Zahlungen | 600 |
| 34 | Zu viel gezahlt | 300 |
| 35a | Betrag, den du zurückwillst | 300 |
Dann folgt auf Seite 2 unten die Unterschrift mit Datum im US Format. Aus dem 30.09.26 wird 09/30/2026. Als Beruf reicht eine kurze Angabe auf Englisch, etwa Engineer oder Retired.
Die Felder für die Bankverbindung
Die Zeilen 35b bis 35d sind für eine Überweisung auf ein US Konto gedacht. Mit einer deutschen IBAN funktioniert das nicht. Lässt du die Felder leer, bearbeitet die IRS deine Erklärung trotzdem. Seit die USA Ende 2025 begonnen haben, Papierschecks abzuschaffen, kann es aber zu einem Hinweisschreiben und zusätzlicher Wartezeit kommen. Laut IRS wird die Erstattung ohne Rückmeldung nach etwa sechs Wochen als Scheck ausgezahlt.
Ein Scheck in US Dollar ist nicht kostenlos. Frag bei deiner Bank vorher nach, was die Einreichung eines Auslandsschecks kostet. Bei kleinen Beträgen frisst die Gebühr sonst einen spürbaren Teil der Erstattung.
Die ITIN: Warum du beim ersten Mal ein W-7 brauchst
Ohne US Steuernummer bearbeitet die IRS keine Erklärung. Als Privatanleger hast du keine Social Security Number, deshalb beantragst du mit dem Formular W-7 eine ITIN. Das W-7 schickst du zusammen mit der Erklärung ab, nicht vorher.
Im W-7 kreuzt du den Grund b an: Nonresident alien, der eine US Steuererklärung nur abgibt, um eine Erstattung zu bekommen. In Zeile 3 gehört deine vollständige deutsche Adresse. Das Feld für die Steuernummer in der 1040 NR bleibt leer, die IRS trägt die ITIN nach der Vergabe selbst ein.
Der aufwendigste Teil ist der Identitätsnachweis. Die IRS akzeptiert drei Varianten:
| Variante | Aufwand | Mein Eindruck |
|---|---|---|
| Reisepass im Original | Pass ist rund zwei Monate unterwegs | Meist unpraktisch |
| Beglaubigte Kopie der ausstellenden Behörde | Termin beim Amt, das den Pass ausgestellt hat | Machbar, vorher nachfragen |
| Certifying Acceptance Agent | Prüfung vor Ort, Original bleibt bei dir | Bequem, aber mit Gebühr |
Aus meiner Sicht sind die Gebühren der Acceptance Agents sind sehr unterschiedlich und oft dreistellig. Bei einer Erstattung von 264 € ist das ein echter Kostenfaktor. Genau deshalb komme ich gleich zu der Frage, ab wann sich das Ganze überhaupt lohnt.
Einmal vergeben, bleibt die ITIN gültig, solange du sie mindestens alle drei Jahre auf einer Erklärung verwendest. Holst du dir jedes Jahr etwas zurück, fällt der Aufwand also nur einmal an.
So verschickst du die Unterlagen richtig
Mit W-7 geht der Umschlag an die ITIN Stelle in Austin, ohne W-7 an die normale Adresse für Erklärungen ohne Zahlung. Das ist der häufigste Fehler beim Versand: der richtige Inhalt an der falschen Adresse.

| Fall | Adresse |
|---|---|
| Erstantrag mit W-7 | Internal Revenue Service, ITIN Operation, P.O. Box 149342, Austin, TX 78714-9342, USA |
| Mit ITIN, ohne W-7 | Department of the Treasury, Internal Revenue Service, Austin, TX 73301-0215, USA |
Die Reihenfolge im Umschlag:
- W-7 ganz vorne, beim Erstantrag.
- 1042 S vorne an die 1040 NR geheftet.
- 1040 NR Seite 1 und 2, unterschrieben.
- Schedule NEC dahinter.
- Ausweisnachweis laut W-7.
Schick alles als Einschreiben international und behalte eine vollständige Kopie. Laut IRS dauert die Bearbeitung des W-7 rund sieben Wochen, aus dem Ausland und in der Hochsaison von Mitte Januar bis Ende April eher neun bis elf Wochen. Die Erstattung von Steuer aus einem 1042 S kann laut IRS bis zu 6 Monate dauern. Geduld gehört hier zum Verfahren.
Ab wann lohnt sich der Aufwand?
Meine Faustregel: Ab etwa 300 € zu viel gezahlter Steuer lohnt sich der Antrag bei der IRS. Darunter ist der Weg über den Broker und das schnelle Erneuern des W-8BEN meist die bessere Wahl.
Warum gerade 300 €? Beim ersten Mal kommen Porto für ein Einschreiben, eventuell ein Acceptance Agent und die Gebühr für den Dollarscheck zusammen. Dazu ein paar Stunden Zeit. Bei 75 € Erstattung zahlst du im schlimmsten Fall drauf. Bei 750 € sieht die Welt ganz anders aus.
| Zu viel gezahlt pro Jahr | Meine Empfehlung |
|---|---|
| unter 100 € | W-8BEN erneuern, abhaken |
| 100 bis 300 € | Broker fragen, sonst mehrere Jahre sammeln |
| 300 bis 1.000 € | Antrag bei der IRS lohnt sich |
| über 1.000 € | Unbedingt zurückholen, eventuell mit Profi |
Ein Trick für kleinere Beträge: Die Erstattungsfrist läuft mehrere Jahre. Du kannst also Jahre sammeln, sofern die Fristen noch offen sind, und die Erklärungen in einem Rutsch abgeben. Für jedes Jahr brauchst du eine eigene 1040 NR, aber die ITIN beantragst du nur einmal.
Fristen: Bis wann du dein Geld zurückholen kannst
Die reguläre Abgabefrist für die 1040 NR ohne US Arbeitslohn ist der 15.06. des Folgejahres. Wer eine Erstattung will, hat aber deutlich länger Zeit: in der Regel drei Jahre.
| Dividendenjahr | Regulärer Termin | Sichere Seite bis |
|---|---|---|
| 2023 | 17.06.24 | 15.04.27 |
| 2024 | 16.06.25 | 15.04.28 |
| 2025 | 15.06.26 | 15.04.29 |
| 2026 | 15.06.27 | 15.04.30 |
Was heißt das für dich? Hast du den 15.06.26 für Dividenden aus 2025 verpasst, ist nichts verloren. Wer nur eine Erstattung will, zahlt für eine verspätete Erklärung in der Regel keine Strafe, weil keine Steuer offen ist. Für Dividenden aus 2022 dürfte es dagegen inzwischen zu spät sein.
Was du in der deutschen Steuererklärung beachten musst
Die IRS Erstattung ändert an deiner deutschen Steuer nichts. Das Finanzamt hat ohnehin nur 15% angerechnet, und genau diese 15% bleiben auch nach der Erstattung bei der USA.
In der Anlage KAP gibst du die Dividenden wie gewohnt an, dazu die anrechenbare ausländische Steuer von höchstens 15%. Bei einem deutschen Broker erledigt das meist schon die Bank, und die Werte stehen in deiner Jahressteuerbescheinigung. Bei einem ausländischen Broker trägst du alles selbst ein. Welche Zeilen genau, hängt vom Formularjahr ab, deshalb nenne ich hier bewusst keine Zeilennummern.
Kein doppeltes Anrechnen: Trägst du in der Anlage KAP die vollen 30% als anrechenbare Steuer ein, ist das falsch. Anrechenbar sind höchstens 15%, egal ob du dir den Rest von der IRS zurückholst oder nicht.
Hinweis für Anleger aus Österreich: Auch nach dem DBA Österreich-USA (BGBl. Nr. 61/1998, Art. 10 Abs. 2) dürfen die USA maximal 15% Quellensteuer auf US-Dividenden einbehalten. Die österreichische KESt (27,5%) rechnet genau diese 15% an (Reststeuer 12,5%). Zu viel einbehaltene US-Quellensteuer kann das österreichische Finanzamt (FinanzOnline / Beilage E1kv) nicht anrechnen; die Erstattung der überschüssigen 15% muss direkt über das hier beschriebene IRS-Verfahren (Form 1040-NR mit Form 1042-S) in den USA beantragt werden.
Sonderfall REITs, ETFs und die GmbH
Bei REITs, ETFs und Firmendepots gelten eigene Regeln. Bevor du einen Antrag stellst, solltest du prüfen, ob die 30% nicht sogar korrekt waren.
REITs: Für die reguläre Dividende gelten auch bei REITs 15%, wenn du als Privatperson mit nicht mehr als 10% beteiligt bist (Art. 10 Abs. 4 DBA). Bei Realty Income und anderen Immobilien REITs wird aber ein Teil der Ausschüttung manchmal als Capital Gain Distribution gemeldet. Hier können andere Sätze gelten als 15%. Schau dir die Aufschlüsselung im 1042 S an, bevor du etwas zurückforderst. Die Details findest du in der Quellensteuer Anleitung unter den REIT Sonderfällen.
ETFs: Bei einem irischen ETF auf den S&P 500 zahlt der Fonds selbst die US Quellensteuer. Du bekommst davon nichts mit, und du kannst sie auch nicht zurückholen. Das hier betrifft also nur Einzelaktien und US ETFs direkt im Depot. Welche ETFs für deutsche Anleger sinnvoll sind, steht im Vergleich Bester S&P 500 ETF.
GmbH: Hältst du US Aktien über eine GmbH, gilt statt des W-8BEN das W 8BEN E. Für eine Rückforderung ist dann nicht die 1040 NR zuständig, sondern die Körperschaftsteuererklärung 1120 F. Das ist ein Fall für den Steuerberater. Wie du den Fehler von vornherein vermeidest, zeigt die W 8BEN E Ausfüllhilfe für die GmbH.
Die sechs häufigsten Fehler beim Antrag
Die meisten Anträge scheitern nicht am Inhalt, sondern an Formalien. Diese sechs Punkte solltest du vor dem Abschicken abhaken.
- 1042 S vergessen. Ohne diese Bescheinigung kann die IRS den Einbehalt nicht prüfen. Ohne Beleg rechne mit Rückfragen oder Ablehnung.
- Falsche Adresse. Mit W-7 geht alles an die ITIN Stelle, ohne W-7 an die normale Adresse in Austin.
- Nicht alle Dividenden angegeben. In die Schedule NEC gehören alle Dividenden des Jahres, auch die korrekt besteuerten.
- Falsche Spalte. Dividenden gehören in Spalte b mit 15%, nicht in Spalte c mit 30%. Sonst rechnest du dir selbst die Erstattung weg.
- Unterschrift fehlt. Eine unterschriebene 1040 NR ist Pflicht. Ohne Unterschrift gilt die Erklärung als nicht abgegeben.
- Datum und Zahlen im deutschen Format. Die IRS erwartet 09/30/2026 und 2,000.00. Deutsche Schreibweisen führen zu Missverständnissen.
Earnings, Dividendenerhöhungen und KI: Warum sich Vorbeugen lohnt
Jede Dividendenerhöhung vergrößert den Schaden eines abgelaufenen Formulars. Und die großen US Konzerne erhöhen fleißig.
Die Earnings Saison im Oktober ist traditionell die Zeit, in der viele Konzerne ihre Dividende anheben. Johnson & Johnson berichtet am 13.10., Visa am 27.10. Microsoft und Alphabet folgen Ende Oktober. Wer dort auf Dividendenwachstum setzt, verliert ohne gültiges W-8BEN mit jeder Erhöhung etwas mehr.
Dazu kommt ein Trend, den ich spannend finde: Selbst die großen KI Profiteure zahlen inzwischen Dividenden. Nvidia, Microsoft, Alphabet und Meta schütten aus, wenn auch mit kleinen Renditen. Die Cashflows aus Rechenzentren und KI Diensten sind so groß, dass die Ausschüttungen über die Jahre wachsen können. Wer diese Aktien direkt hält, hat damit auch mehr US Quellensteuer im Blick. Wo die Firmen gerade bewertet sind, siehst du in unserer Aktienliste.
Die beste Rückforderung ist die, die du nie stellen musst. Ein gültiges W-8BEN kostet dich fünf Minuten. Der Antrag bei der IRS kostet dich Stunden, Porto und Monate Geduld.
Mein Fazit zur Quellensteuer Rückforderung
Zu viel gezahlte US Quellensteuer ist kein verlorenes Geld. Im laufenden Jahr hilft oft eine freundliche Nachricht an den Broker. Danach führt der Weg über die 1040 NR im vereinfachten Verfahren, und der ist mit dem ausgefüllten Beispiel oben gut machbar.
Nüchtern betrachtet lohnt sich der Weg zur IRS aber erst ab einer gewissen Summe. Unter 300 € im Jahr würde ich eher das W-8BEN erneuern, den Broker fragen und abhaken. Darüber, und besonders wenn mehrere Jahre zusammenkommen, holst du dir dein Geld zurück.
Und dann sorg dafür, dass es nicht wieder passiert: Trag dir das Ablaufdatum deines W-8BEN in den Kalender ein. Wie du das Formular richtig ausfüllst, zeige ich dir Zeile für Zeile in der W-8BEN Ausfüllhilfe. Welcher Broker das W-8BEN sauber verwaltet, steht in meinem Vergleich der Broker für US Aktien.
*Dieser Artikel ist keine Steuerberatung. Er beschreibt den typischen Fall einer Privatperson mit Wohnsitz in Deutschland ohne US Staatsangehörigkeit und ohne Geschäft in den USA. Bei größeren Beträgen, REITs oder Firmendepots lohnt sich ein Steuerberater mit US Erfahrung. Stand: 30.09.26.*
Häufige Fragen zur US Quellensteuer Rückforderung
Kann ich zu viel gezahlte US Quellensteuer zurückholen?
Ja. Wurden 30% statt 15% einbehalten, holst du die Differenz im laufenden Jahr oft über den Broker zurück. Danach stellst du bei der IRS einen Antrag mit Formular 1040 NR und Schedule NEC im vereinfachten Verfahren. Beim ersten Mal brauchst du zusätzlich ein W-7 für die ITIN.
Rechnet das Finanzamt die 30% US Quellensteuer an?
Nein. Nach § 32d Abs. 5 EStG rechnet das Finanzamt nur die Steuer an, die nach dem Doppelbesteuerungsabkommen zulässig ist, bei US Dividenden also höchstens 15%. Die zusätzlichen 15% bekommst du nur von der IRS oder über eine Korrektur deines Brokers zurück.
Welches Formular brauche ich für die Erstattung bei der IRS?
Du brauchst das Formular 1040 NR mit der Schedule NEC, dazu das Formular 1042 S deines Brokers als Beleg. Wenn du noch keine ITIN hast, legst du das Formular W-7 und einen Identitätsnachweis bei. Alles geht zusammen in einem Umschlag an die ITIN Stelle in Austin.
Wie lange dauert die Erstattung der US Quellensteuer?
Plane mit mehreren Monaten. Die IRS nennt für Erstattungen aus einem 1042 S bis zu 6 Monate. Beim ersten Antrag kommen rund sieben bis elf Wochen für die ITIN dazu. Die Auszahlung erfolgt ohne US Konto in der Regel als Scheck in US Dollar.
Bis wann kann ich die Quellensteuer zurückfordern?
In der Regel hast du drei Jahre Zeit. Auf der sicheren Seite bist du, wenn deine Erklärung innerhalb von drei Jahren nach dem 15.04. des Folgejahres bei der IRS ist. Für Dividenden aus 2025 also bis 15.04.29.
Ab welchem Betrag lohnt sich der Antrag bei der IRS?
Meine Faustregel liegt bei etwa 300 € zu viel gezahlter Steuer, das entspricht rund 2.000 € US Dividenden im Jahr. Darunter fressen Porto, Scheckgebühr und eventuell ein Acceptance Agent einen großen Teil auf. Kleinere Beträge kannst du über mehrere Jahre sammeln.
Quellen
- IRS: Instructions for Form 1040 NR (2025), Simplified Procedure for Claiming Certain Refunds, abgerufen am 30.09.26
- IRS: Formular 1040 NR (2025) als PDF, abgerufen am 30.09.26
- IRS: Schedule NEC (Form 1040 NR) als PDF, abgerufen am 30.09.26
- IRS: Instructions for Form W-7 (Rev. December 2024), abgerufen am 30.09.26
- IRS: Fragen und Antworten zur Executive Order 14247, Abschaffung der Papierschecks, abgerufen am 30.09.26
- § 32d EStG, Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen, abgerufen am 30.09.26
- Abkommen zwischen der Bundesrepublik Deutschland und den Vereinigten Staaten von Amerika zur Vermeidung der Doppelbesteuerung, Artikel 10 (Dividenden)